


A Medida Provisória (MP) que cria alternativas para evitar a elevação do Imposto sobre Operações Financeiras (IOF) trouxe mudanças relevantes para os Fundos Imobiliários (FII) e para os Fundos de Investimento nas Cadeias Produtivas Agroindustriais (Fiagro). A principal alteração diz respeito ao fim da isenção do Imposto de Renda (IR) para pessoas físicas, que será gradualmente modificada, enquanto a compensação de perdas será ampliada.
A isenção do IR para pessoas físicas deixará de valer apenas para cotas emitidas a partir de 1º de janeiro de 2026, que passarão a ser tributadas com uma alíquota de 5%. As cotas emitidas até 31 de dezembro de 2025 continuarão isentas de tributação sobre os rendimentos. No caso das pessoas jurídicas, a alíquota atual de 20% sobre os rendimentos cairá para 17,5%.
Esses esclarecimentos foram divulgados pelo Ministério da Fazenda na noite de quinta-feira (12). Atualmente, investimentos em FII e Fiagro com mais de 100 cotistas não cobram IR de pessoas físicas sobre os rendimentos. Para empresas, há a cobrança de 20% de IR sobre os mesmos rendimentos. Já nos ganhos de capital, tanto pessoas físicas quanto jurídicas pagam uma alíquota de 20%, com limitações para compensação de perdas, ou seja, para o desconto do IR sobre a perda de valor entre a compra e a venda das cotas.
Com a MP, a alíquota de IR sobre ganhos de capital cairá para 17,5% para ambos os perfis de investidores. No caso das pessoas físicas, a compensação de perdas será ampliada. Para as empresas, o ganho de capital será apurado diretamente.
Entre as mudanças propostas, para pessoas físicas que investirem em fundos com mais de 100 cotistas, as cotas emitidas até 31 de dezembro de 2025 continuarão com rendimentos isentos. As cotas emitidas a partir de 1º de janeiro de 2026 passarão a ser tributadas com 5% de IR sobre os rendimentos. O ganho de capital será tributado com alíquota de 17,5%, com compensação mais ampla de perdas.
Para pessoas jurídicas, exceto para empresas isentas e inscritas no Simples Nacional, os rendimentos e ganhos de capital, que hoje são tributados a 20%, passarão a ser tributados com 17,5% no caso dos rendimentos. O ganho de capital será apurado diretamente.
O Ministério da Fazenda ainda não detalhou o impacto financeiro total da nova versão do decreto sobre o IOF. Além da MP, que deverá reforçar o caixa do governo em R$ 10,5 bilhões e reduzir R$ 4,28 bilhões em despesas neste ano, foi publicado um decreto que reverte parte dos recentes aumentos no IOF.
Entre as alterações no IOF, o novo decreto revoga a alíquota fixa de 0,95% para operações de crédito com empresas, restabelecendo a cobrança de 0,38% por operação, mais 3% ao ano. Também elimina a diferenciação entre operações de crédito de empresas em geral e as inscritas no Simples Nacional.
Outro ponto importante foi o fim da alíquota fixa sobre operações de risco sacado, que passará a contar apenas com a alíquota diária de 3% ao ano, o que representa uma redução de 80% na tributação dessas operações.
Para planos de previdência privada do tipo VGBL, o decreto estabelece isenção para aportes de até R$ 300 mil ao ano (R$ 25 mil mensais) até o fim de 2025 e para aportes de até R$ 600 mil anuais (R$ 50 mil mensais) a partir de 2026. Valores superiores a esses limites serão tributados com alíquota de 5%. Também foi garantida a isenção da contribuição patronal para previdência privada do tipo VGBL.
No caso dos Fundos de Investimento em Direitos Creditórios (FIDC), passará a incidir uma alíquota de 0,38% sobre a compra de cotas primárias, inclusive por instituições bancárias. Antes da publicação do decreto, essas operações eram isentas.
Por fim, foi assegurada isenção de IOF para o retorno de investimentos estrangeiros diretos que resultem em geração de empregos no Brasil, com o objetivo de estimular a atração de capital externo produtivo.
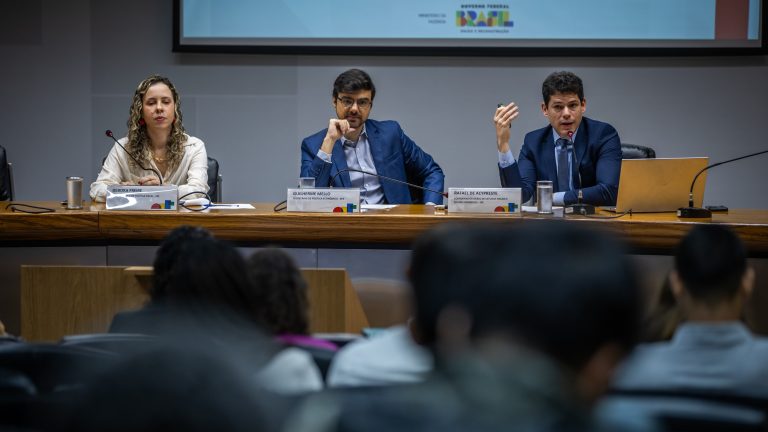
Foto: Diogo Zacarias/MF