


Líderes de partidos negociam antecipar a votação do projeto de lei para tributar as offshores —empresas localizadas em paraísos fiscais— e os fundos dos super-ricos para a próxima terça (17) na Câmara. A análise estava prevista para o dia 24, após falta de acordo entre os deputados.
O presidente da Câmara, Arthur Lira (PP-AL), queria votar o projeto na semana passada, antes de viajar, para evitar comentários de que a votação teria emperrado devido às negociações sobre o comando da Caixa Econômica Federal. No entanto, venceu o entendimento da maioria dos líderes, que justificaram a “falta de tempo” para analisar o tema.
Lira viajou ontem em missão internacional para Índia e China, acompanhado de Elmar Nascimento (União Brasil-BA), Zeca Dirceu (PT-PR) e André Figueiredo (PDT-CE).
Caso haja discussão na próxima semana, a sessão será conduzida pelo presidente interino, Marcos Pereira (Republicanos-SP).
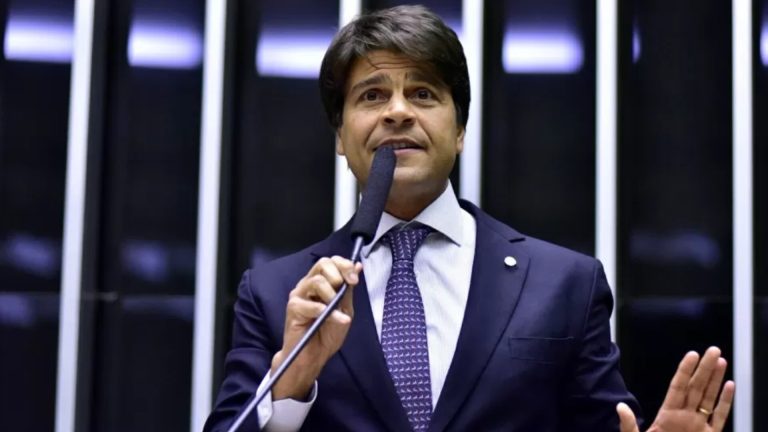
O relator da proposta, deputado Pedro Paulo (PSD-RJ), reduziu a tributação dos bens e direitos dos super-ricos no exterior para 6%. A alíquota inicialmente defendida pelo governo era de 10%, mas houve acordo para diminuir o índice e enfrentar menos resistência no Congresso.
O texto também impõe a cobrança de Imposto de Renda sobre os rendimentos desses recursos que antes não eram taxados.
Pela proposta enviada pelo governo e mantida pelo relator, a tributação será de 15% a 20% do Imposto de Renda sobre as aplicações financeiras, de lucros e dividendos dos “super-ricos” no exterior.
Como fica o dinheiro em offshores
O projeto sugere que os rendimentos de pessoas físicas que vivem no Brasil e mantêm os recursos nos chamados paraísos fiscais sejam tributados.
De acordo com a proposta, haverá cobrança do Imposto de Renda, no ajuste anual, para aplicações financeiras, entidades controladas e trusts — estruturas criadas para gerenciar o patrimônio. As alíquotas definidas pelo texto são:
0% sobre a parcela anual dos rendimentos que não ultrapassar R$ 6.000;
15% quando exceder R$ 6.000 e não ultrapassar R$ 50 mil;
22,5% quando extrapolar os R$ 50 mil.
A regra, contudo, é válida somente para os rendimentos contabilizados pelas entidades controladoras no exterior a partir de 1º de janeiro de 2024. Os valores calculados pelas entidades até 31 de dezembro de 2023 serão taxados apenas quando o recurso ficar disponível para a pessoa.