
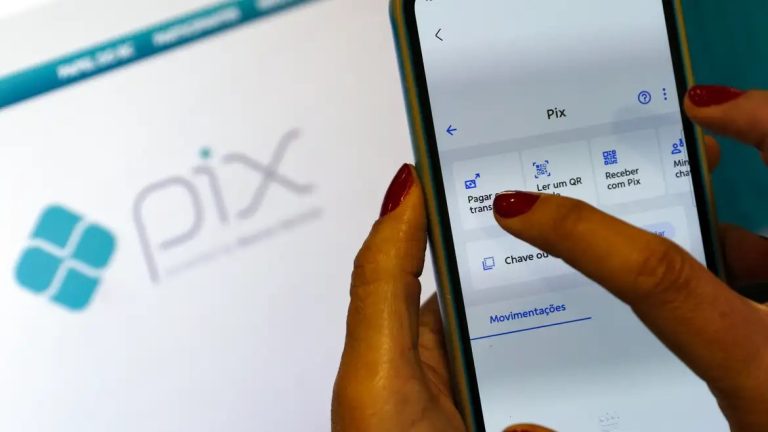


Após meses de expectativas e sucessivos adiamentos, o Banco Central decidiu encerrar definitivamente a elaboração de regras específicas para o Pix parcelado. A decisão foi comunicada nesta quinta-feira, 4, durante a reunião do Fórum Pix, realizada em Brasília, encontro que reuniu cerca de trezentos representantes do sistema financeiro e da sociedade civil. O anúncio marca uma mudança significativa na postura da autarquia, que vinha conduzindo estudos para padronizar a modalidade.
Além de desistir da regulação, o Banco Central proibiu que as instituições financeiras utilizem a marca Pix Parcelado em seus produtos. Apesar disso, nomes similares, como “Pix no crédito” e “Parcele no Pix”, permanecerão autorizados, desde que não utilizem oficialmente a nomenclatura vinculada ao arranjo instantâneo de pagamentos administrado pela autarquia.
A regulação do Pix parcelado estava inicialmente prevista para começar em setembro. Em seguida, foi adiada para o fim de outubro e, posteriormente, para novembro, sem que qualquer regra fosse oficialmente publicada. A modalidade funciona como uma linha de crédito com juros embutidos, oferecida pelos bancos, permitindo que o consumidor parcele um pagamento instantâneo, recebendo o valor integral no ato, enquanto o cliente assume juros e encargos desde a contratação.
Hoje, cada instituição define livremente taxas, prazos, formas de cobrança e de apresentação dos custos. Especialistas afirmam que a ausência de padronização aumenta o risco de endividamento e gera ambiente pouco transparente para o consumidor. Embora muitos nomes sugiram proximidade com o parcelamento tradicional do cartão de crédito, o Pix parcelado é, na prática, um empréstimo, com juros que começam a contar desde o primeiro dia. As taxas giram em torno de 5% ao mês, e o Custo Efetivo Total pode alcançar cerca de 8% mensais. Além disso, a contratações muitas vezes exibem os custos completos apenas na etapa final, e as regras relacionadas a atraso de pagamento não são sempre claras. Em boa parte dos casos, as parcelas aparecem na fatura do cartão, mesmo não se tratando de um parcelamento na função crédito.
O Instituto de Defesa do Consumidor classificou como “inaceitável” a decisão do Banco Central. Segundo o Idec, a desistência de regulamentar a modalidade cria “desordem regulatória”, favorece práticas abusivas e amplia o risco de superendividamento. A organização afirmou que a proibição do nome Pix Parcelado é meramente estética e não resolve o problema central. Em nota, destacou: “O consumidor continuará exposto a produtos de crédito heterogêneos, sem transparência mínima, sem salvaguardas obrigatórias e sem previsibilidade sobre juros ou procedimentos de cobrança”.
Para o Idec, o Banco Central “optou por não enfrentar um problema que já está em curso”, ao delegar ao mercado a autorregulação da modalidade. A entidade também ressaltou que o Pix, por ser a marca mais confiável do sistema financeiro brasileiro, pode induzir decisões impulsivas quando associado a operações de crédito de alto risco. A nota alerta que o país já enfrenta graves índices de superendividamento e que a mistura entre pagamento e empréstimo instantâneo pode agravar esse quadro. “O Pix nasceu para democratizar pagamentos. Transformá-lo em porta de entrada para crédito desregulado coloca essa conquista em risco”, afirmou o instituto, que prometeu seguir pressionando pela criação de regras claras e padronizadas.
Embora o Banco Central tenha vetado o uso comercial das expressões Pix Parcelado e Pix Crédito, ainda não há clareza sobre como a autarquia fiscalizará a adoção das novas diretrizes. Durante o Fórum Pix, representantes do BC afirmaram que acompanharão a evolução das soluções oferecidas pelos bancos, mas reforçaram que não pretendem impor padrões específicos de funcionamento.
Entidades de defesa do consumidor alertam que essa postura abre espaço para que produtos semelhantes funcionem de maneiras completamente distintas entre instituições, dificultando comparações e aumentando o risco de contratações inadequadas. Nos últimos meses, havia expectativa de que o Banco Central publicasse regras destinadas a harmonizar a oferta da modalidade, estabelecendo informações obrigatórias como juros, IOF e critérios de cobrança, mas os adiamentos refletiam divergências entre as áreas técnicas do BC e os bancos.
A Febraban declarou ser favorável à existência de regras, mas negou ter pressionado pela suspensão da regulamentação. Contudo, admitiu ter pedido ajustes no texto, alegando falta de urgência para sua implementação.
Foto: Bruno Peres/Agência Brasil