
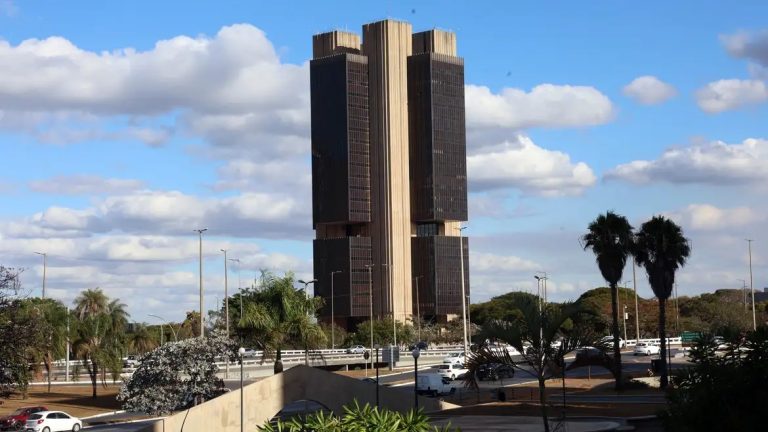


O Comitê de Política Monetária (Copom) do Banco Central (BC) iniciou nesta terça-feira (16) a primeira parte de sua reunião bimestral para definir a nova taxa básica de juros da economia, a Selic. O encontro, que segue até esta quarta-feira, reúne o presidente do BC e seus diretores, sendo realizado a cada 45 dias para avaliar o cenário econômico nacional e internacional.
Na reunião anterior, realizada em 29 e 30 de julho, o Copom decidiu interromper o ciclo de aumento da Selic, mantendo a taxa em 15% ao ano. A justificativa foi o ambiente externo adverso, principalmente em razão das políticas comerciais e fiscais adotadas pelos Estados Unidos. Outro fator considerado foi a inflação, que segue acima da meta estabelecida pelo Conselho Monetário Nacional (CMN).
Durante as reuniões, os integrantes do Copom assistem a apresentações técnicas preparadas pelo corpo funcional do Banco Central. Nessas exposições, são avaliados diversos aspectos, como a evolução e as perspectivas das economias brasileira e mundial, as condições de liquidez e o comportamento dos mercados financeiros. As decisões são baseadas em análises sobre inflação, contas públicas, atividade econômica e riscos associados ao cenário macroeconômico.
Todos os membros presentes votam, e seus votos são divulgados posteriormente na ata da reunião, que deve ser publicada em até quatro dias úteis. “As decisões do Copom têm como objetivo garantir que a inflação, medida pelo Índice de Preços ao Consumidor Amplo (IPCA), permaneça alinhada à meta definida pelo CMN”, explica o Banco Central.
Uma vez definida a taxa Selic, o BC atua diariamente no mercado aberto, comprando e vendendo títulos públicos federais para manter os juros próximos ao valor decidido. A Selic é o principal instrumento de política monetária utilizado para controlar a inflação. Quando o Copom eleva a taxa, busca conter uma demanda aquecida, o que encarece o crédito e estimula a poupança, reduzindo a pressão sobre os preços.
Por outro lado, taxas mais altas podem limitar o crescimento econômico, já que dificultam o acesso ao crédito. Quando a Selic é reduzida, o crédito fica mais barato, incentivando o consumo e a produção, mas diminuindo o controle sobre a inflação. Além da Selic, os bancos consideram fatores como risco de inadimplência, lucro e despesas administrativas ao definir os juros cobrados dos consumidores.
Foto: Antônio Cruz/Agência Brasil