
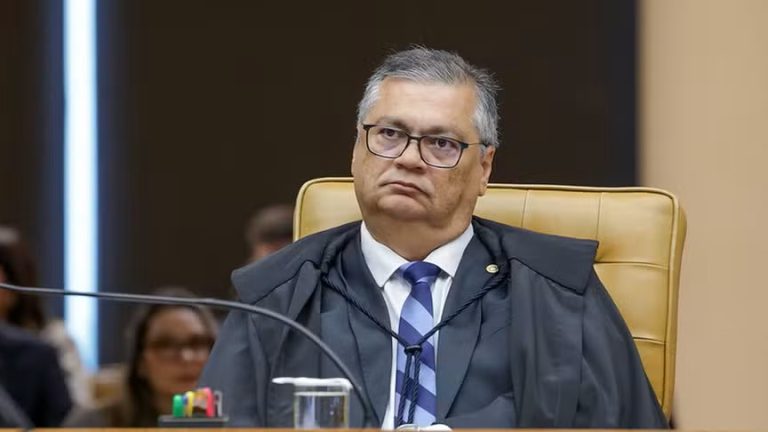


O ministro Flávio Dino, do Supremo Tribunal Federal (STF), concedeu decisão liminar para suspender preventivamente os efeitos de um dispositivo incluído no projeto de lei que trata do corte de benefícios fiscais e que, segundo ele, abre brecha para a liberação de aproximadamente R$ 1,9 bilhão destinados à ampliação de verbas parlamentares. Na avaliação do magistrado, há indícios de que a medida aprovada pelo Congresso Nacional tenta reabrir espaço para práticas associadas ao chamado orçamento secreto, mecanismo já declarado inconstitucional pelo STF por violar princípios de transparência e de critérios objetivos na execução dos recursos públicos.
O trecho suspenso, classificado como “jabuti” por ter sido inserido sem relação direta com o tema central do projeto, autoriza a revalidação de restos a pagar não processados inscritos desde 2019, inclusive valores que já haviam sido cancelados. A regra permitiria a liquidação desses recursos até o fim de 2026. Para Flávio Dino, a manobra viabiliza o pagamento de montantes expressivos vinculados às antigas emendas de relator, conhecidas tecnicamente como RP 9 e popularmente associadas ao orçamento secreto.
A decisão foi tomada após o partido Rede Sustentabilidade ingressar com mandado de segurança no Supremo para impedir que o dispositivo fosse sancionado pelo presidente da República. O ministro determinou a suspensão imediata dos efeitos do trecho questionado e indicou que o caso deverá ser analisado posteriormente pelo plenário da Corte, dada a relevância institucional e o impacto sobre as finanças públicas.
Ao examinar o pedido, Dino destacou que restos a pagar regularmente cancelados deixam de existir juridicamente, não podendo ser simplesmente reativados por meio de emenda legislativa. Segundo ele, a revalidação não representa a retomada de uma situação anterior, mas sim a criação de uma nova autorização de despesa, sem respaldo em lei orçamentária vigente. Para o ministro, esse expediente compromete a lógica constitucional que rege o ciclo orçamentário.
“A mesma lógica constitucional de contenção deve incidir, com rigor, sobre tentativas de reativação de recursos oriundos de emendas parlamentares à margem do ciclo orçamentário regular. Vale dizer: os 3 Poderes estão diante do inadiável dever de cumprir os ditames constitucionais da responsabilidade fiscal, para que haja fidelidade à ética no exercício dos cargos mais elevados da República”, afirmou Dino na decisão.
O magistrado também ressaltou que a prática viola o princípio da anualidade orçamentária, um dos pilares do sistema de finanças públicas, ao tornar imprevisível o encerramento das obrigações do Estado. Para ele, a reintrodução de despesas canceladas compromete a segurança jurídica e dificulta o planejamento fiscal de médio e longo prazo.
“É importante sublinhar que restos a pagar regularmente cancelados deixam de existir no plano jurídico. A sua revalidação não implica o simples restabelecimento de situação pretérita, mas equivale, na prática, à criação de nova autorização de gasto, desprovida de lastro em lei orçamentária vigente”, reforçou o ministro, reiterando os fundamentos da liminar.
Além do mérito material, Dino apontou possível vício formal no dispositivo, ao entender que ele trata de execução orçamentária e gestão financeira, matérias cuja iniciativa legislativa é reservada ao chefe do Poder Executivo. Na avaliação do ministro, o Congresso teria extrapolado suas competências ao inserir a regra no projeto.
Dino também lembrou que está em andamento no STF um plano de trabalho para enfrentar as distorções associadas ao orçamento secreto, fruto de diálogos institucionais entre os Poderes. Segundo ele, esse plano não contempla qualquer possibilidade de “ressuscitação” de restos a pagar, o que evidencia o descompasso entre o dispositivo aprovado pelo Congresso e os parâmetros já pactuados.
O projeto de lei em questão é considerado estratégico para o governo federal, pois reduz benefícios fiscais e eleva a tributação de apostas eletrônicas, fintechs e da distribuição de Juros sobre Capital Próprio (JCP). O texto é visto como essencial para o fechamento das contas públicas de 2026, ano em que o Executivo deverá perseguir uma meta de superávit correspondente a 0,25% do Produto Interno Bruto (PIB), estimada em R$ 34,3 bilhões.
A proposta prevê um corte linear de 10% nos incentivos tributários já a partir do próximo ano, preservando benefícios constitucionais como a Zona Franca de Manaus e o Simples Nacional. Durante a tramitação, a Câmara dos Deputados alterou o texto original e estabeleceu que a redução só valerá para empresas com faturamento anual superior a R$ 5 milhões, em vez do limite de R$ 1,2 milhão defendido inicialmente pelo governo.
Os parlamentares também retiraram do projeto dispositivos relacionados à desoneração da folha de pagamento e a incentivos para políticas industriais nos setores de tecnologia da informação e semicondutores. Com essas mudanças, a expectativa inicial de arrecadação caiu de R$ 19,9 bilhões para R$ 17,5 bilhões, mas o governo aposta que o aumento da tributação sobre bets, fintechs e JCP compensará parte das perdas e ajudará a cumprir a meta fiscal estabelecida para o próximo exercício.
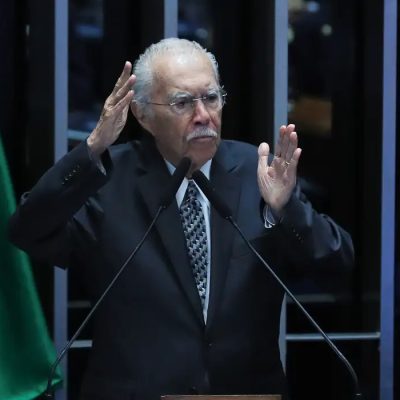
Foto: Rosinei Coutinho/STF