
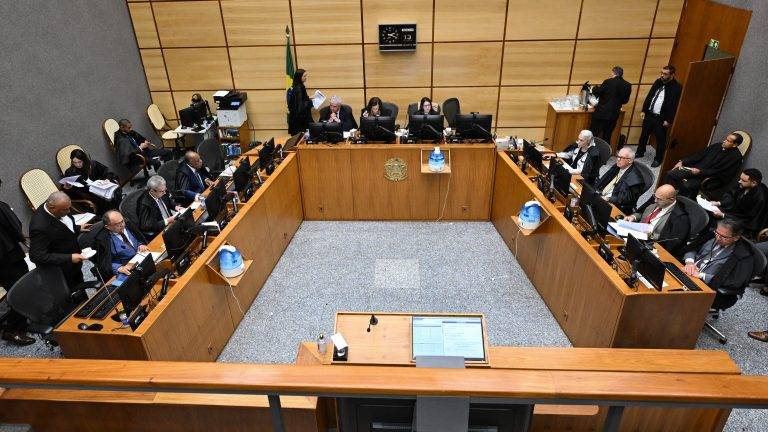


A Segunda Turma do Superior Tribunal de Justiça (STJ) decidiu que, quando a administração tributária altera sua orientação e passa a exigir um tributo anteriormente não cobrado, essa nova prática só pode incidir sobre fatos geradores ocorridos após a mudança.
O caso teve origem em um mandado de segurança impetrado por uma cooperativa distribuidora de energia, que buscava afastar a incidência do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) sobre a Conta de Desenvolvimento Energético (CDE). Essa conta foi criada para financiar políticas públicas no setor elétrico.
O juízo de primeira instância indeferiu o pedido, entendendo que a subvenção integra a tarifa final de energia e, consequentemente, deveria compor a base de cálculo do ICMS. O tribunal de segunda instância, apesar de também considerar a cobrança válida, determinou que a exigência só poderia ser aplicada a fatos geradores ocorridos após a notificação sobre a mudança do entendimento fiscal, vedando cobranças retroativas.
No recurso especial apresentado ao STJ, a Fazenda Pública argumentou que a omissão na cobrança do tributo não desobriga o contribuinte de pagar, mas apenas exclui a incidência de penalidades.
O relator do caso, ministro Francisco Falcão, reconheceu que a ausência de cobrança configurava uma prática reiterada da administração tributária. Com base no artigo 100, inciso III, do Código Tributário Nacional (CTN), ele afirmou que tal prática constitui uma norma complementar.
Ao analisar o dispositivo em conjunto com o artigo 146 do CTN, Falcão destacou que a exigência de um tributo após nova decisão administrativa só pode ser aplicada a fatos geradores futuros, sendo vedada a cobrança retroativa com base em fatos anteriores à mudança. “A alteração na cobrança de imposto que não estava sendo cobrado, em face de uma decisão administrativa, determina que o tributo somente possa incidir quanto a fato gerador posterior à modificação administrativa”, afirmou o ministro.
Embora o artigo 100, parágrafo único, do CTN trate da exclusão de penalidades, juros e correção monetária na base de cálculo do tributo, o relator ressaltou que a tese da Fazenda, que previa a manutenção do tributo mesmo nesses casos, contradizia a prática reiterada da administração tributária como norma complementar.
Por fim, o ministro enfatizou o princípio da irretroatividade tributária, reforçando que alterações nas práticas administrativas não podem alcançar fatos ocorridos antes da mudança. Esse entendimento reafirma a proteção ao contribuinte contra cobranças retroativas decorrentes de mudanças interpretativas do fisco.
Foto: Gustavo Lima/STJ