


A Proposta de Emenda à Constituição (PEC) 66/2023, que altera as normas sobre o pagamento de precatórios, foi aprovada nesta terça-feira (15) pela Câmara dos Deputados e retorna agora à análise do Senado Federal. A proposta modifica a forma como a União, os estados e os municípios lidam com precatórios — dívidas do poder público reconhecidas pela Justiça — a partir de 2026. Ela retira os precatórios do limite de despesas primárias da União, estabelece tetos para pagamento por entes federativos subnacionais, refinancia dívidas previdenciárias de estados e municípios com a União e cria regras de transição para o pagamento dessas obrigações.
Apresentada originalmente pelo senador Jader Barbalho (MDB-PA), a PEC visa aliviar a situação fiscal de municípios que enfrentam dificuldades para quitar precatórios. Esses débitos decorrem de condenações judiciais definitivas contra a administração pública e envolvem diferentes tipos de ações, como indenizações por desapropriações, dívidas trabalhistas, pensões, entre outras.
O texto aprovado na Câmara inclui um substitutivo do relator, deputado Baleia Rossi (MDB-SP), e será examinado pelos senadores, que poderão manter ou rejeitar as modificações feitas pelos deputados. Se aprovado sem alterações, o texto será promulgado, incorporando-se à Constituição.
Entre os principais pontos da proposta está a retirada dos precatórios e das Requisições de Pequeno Valor (RPVs) do limite das despesas primárias da União a partir de 2026. A partir de 2027, será incluído anualmente, no cálculo do limite de despesas, o equivalente a 10% do estoque de precatórios, conforme as metas fiscais estabelecidas na Lei de Diretrizes Orçamentárias (LDO) e em consonância com o arcabouço fiscal previsto na Lei Complementar 200, de 2023.
Essa exclusão visa facilitar o cumprimento da meta fiscal de 2026, fixada em R$ 34 bilhões (ou 0,25% do Produto Interno Bruto projetado para o ano). A estimativa é de que os precatórios inscritos para pagamento em 2026 somem aproximadamente R\$ 70 bilhões.
Outra inovação do texto segue decisão do Supremo Tribunal Federal (STF) de 2023, determinando que fiquem fora do limite de despesas em 2026 os precatórios cujo valor corresponda ao montante previsto no Orçamento de 2025 corrigido pelo IPCA. Qualquer valor excedente será desconsiderado da meta de resultado primário, mas poderá ser pago com créditos extraordinários, autorizados até 2026 e não sujeitos ao teto de gastos.
Ainda que os pagamentos saiam do limite de despesas primárias, a base de cálculo do teto não será alterada. Outra alteração importante é o prazo para a inclusão de precatórios no Orçamento da União. A data de corte passará de 2 de abril para 1º de fevereiro. Os precatórios apresentados depois dessa data somente poderão ser pagos no segundo exercício seguinte. Durante esse período (1º de fevereiro a 31 de dezembro), não incidirão juros de mora sobre os valores.
A PEC também autoriza a União a criar linhas de crédito especiais, via bancos públicos federais, para quitar precatórios cujo montante ultrapasse a média de comprometimento da Receita Corrente Líquida (RCL) dos últimos cinco anos.
Em consonância com decisão do STF de 2015, a proposta estabelece que, a partir de 1º de agosto de 2025, os precatórios serão atualizados monetariamente pelo IPCA. Os juros de mora serão fixados em 2% ao ano, de forma simples, a contar da expedição do precatório ou da RPV. A correção pela Taxa Referencial (TR), utilizada anteriormente, foi considerada inconstitucional pela Corte, por resultar em atualização insuficiente.
O texto traz ainda uma regra de prevalência da taxa Selic: se a soma do IPCA com os juros de 2% ao ano superar a Selic no mesmo período, prevalecerá a taxa Selic. Essa regra valerá para precatórios e RPVs de todos os entes federativos. No caso dos precatórios federais de natureza tributária, continuarão vigendo os critérios aplicados pela Fazenda para créditos tributários.
Com relação aos estados, ao Distrito Federal e aos municípios, a PEC limita os pagamentos com base no estoque de precatórios em atraso. Caso esse estoque represente até 15% da RCL do exercício anterior, os entes poderão pagar títulos equivalentes a até 1% da receita. À medida que o estoque cresce, os percentuais aumentam até o limite de 5% da RCL para estoques superiores a 85%. O texto aprovado estende esses benefícios também aos entes sem estoques em aberto.
Esses percentuais serão revistos a cada década. Se, em 1º de janeiro de 2036, ainda houver precatórios em atraso, os limites serão ampliados em 0,5 ponto percentual para os dez anos seguintes, ou seja, até 1º de janeiro de 2046. Por exemplo, o limite de 1% passaria para 1,5%.
A proposta determina que qualquer ação que contribua para a redução efetiva do estoque de precatórios deverá ser contabilizada para o cumprimento do plano anual de pagamento. Entre essas medidas estão os acordos com credores que resultem em descontos para antecipação do pagamento.
Precatórios utilizados em encontros de contas com outros entes federativos ou com credores privados não entrarão no cômputo do limite de pagamento. No caso de inadimplência, o texto prevê sanções severas: suspensão da regra do limite, sequestro judicial de recursos pelas cortes estaduais e proibição de recebimento de transferências voluntárias. Além disso, prefeitos e governadores poderão responder por improbidade administrativa e fiscal.
Mesmo com os limites, os entes federativos terão permissão para realizar pagamentos acima do teto fixado. A proposta também abre espaço para que os credores que não forem contemplados no exercício possam negociar acordos em juízos de conciliação, com pagamento em parcela única até o fim do ano seguinte, mediante renúncia parcial do valor.
Outro ponto importante da PEC proíbe a incidência de juros, correção monetária ou qualquer acréscimo sobre os valores repassados por estados e municípios às contas do Judiciário destinadas ao pagamento dos precatórios. Esses recursos deverão ser imediatamente descontados do estoque da dívida para apuração do saldo devedor.
A partir da promulgação da emenda, a atual regra de limitação de pagamentos — válida até 31 de dezembro de 2029 — deixará de vigorar. Essa norma previa o depósito mensal de 1/12 da receita corrente líquida em conta judicial para pagamento dos precatórios e permitia o uso de parte dos depósitos judiciais referentes a ações tributárias.
As novas regras previstas pela PEC aplicar-se-ão aos precatórios inscritos até a data da eventual promulgação da emenda constitucional.
Outro dispositivo incluído por Baleia Rossi aumenta o percentual de desvinculação de receitas permitido pela Constituição aos municípios. Até 31 de dezembro de 2026, a desvinculação passará de 30% para 50%. Isso significa que metade das receitas de impostos, taxas, contribuições e multas poderá ser usada livremente, sem necessidade de aplicação específica prevista em lei. A partir de 1º de janeiro de 2027 até 31 de dezembro de 2032, o patamar retorna aos atuais 30%.
Apesar da maior flexibilidade, o texto impõe condicionantes ao uso de superávits financeiros acumulados nos fundos públicos municipais. Até 2032, esses recursos só poderão ser utilizados em políticas locais de saúde, educação e adaptação às mudanças climáticas.
A proposta original previa a ampliação da desvinculação da Compensação Financeira pela Exploração de Recursos Minerais (CFEM), o chamado royalty da mineração, mas esse ponto foi retirado do texto pelo relator.
Para a União, o texto permite, entre os exercícios de 2025 e 2030, o uso de até 25% do superávit financeiro de fundos públicos para projetos relacionados ao enfrentamento das mudanças climáticas, à transformação ecológica e a iniciativas estratégicas ligadas à finalidade de cada fundo. Entre os fundos que poderão ter parte de seus recursos utilizados estão o Fundo Social do pré-sal e o Fundo de Universalização dos Serviços de Telecomunicações (Fust).
Atualmente, 30% dos recursos desses fundos já podem ser desvinculados por meio da Desvinculação de Receitas da União (DRU), o que permite seu uso em qualquer área do orçamento federal. A PEC prevê que, a partir de 2031, os recursos desvinculados e não utilizados deverão ser devolvidos gradualmente aos respectivos fundos, seguindo um cronograma de encerramento dos financiamentos concedidos.
Com todas essas mudanças, a PEC 66/2023 busca equacionar o pagamento de precatórios de forma mais equilibrada para os entes federativos, garantindo previsibilidade orçamentária, respeitando as decisões judiciais e contribuindo para a sustentabilidade das contas públicas a médio e longo prazo. A próxima etapa é o reexame pelo Senado, que decidirá sobre a incorporação definitiva dessas novas regras ao texto constitucional.
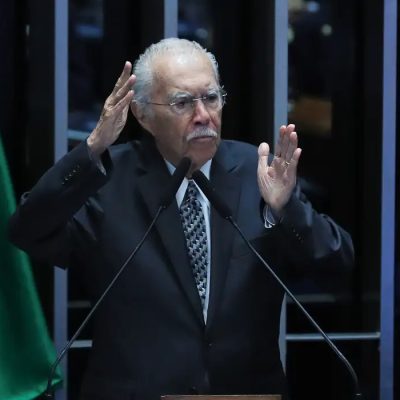
Foto: Pedro França/Agência Senado