


A taxa média de juros nas concessões de crédito livre para famílias e empresas atingiu 42,3% ao ano em janeiro. O aumento foi de 1,6 ponto percentual (p.p.) no mês e 4,6 p.p. em 12 meses, conforme dados das Estatísticas Monetárias e de Crédito divulgadas nesta quinta-feira pelo Banco Central (BC).
Para as empresas, o custo médio do crédito chegou a 24,2% ao ano, com alta de 2,5 p.p. no mês e 1,7 p.p. em relação a janeiro do ano passado. Já para as famílias, a taxa média alcançou 53,9% ao ano, subindo 0,8 p.p. no mês e 1,6 p.p. em 12 meses.
Segundo o BC, o aumento dos juros para pessoas físicas foi impulsionado pela alta nas taxas de crédito pessoal não consignado voltado à composição de dívidas (+5,3 p.p.), pelo financiamento de veículos (+2,0 p.p.) e pela maior participação do cartão de crédito rotativo na composição da taxa média. Para as empresas, o aumento se deu pelo crescimento das taxas do cartão de crédito rotativo (+103,1 p.p.), do capital de giro de curto prazo (+9,3 p.p.) e do capital de giro de longo prazo (+1,7 p.p.).
O saldo total das operações de crédito no Brasil ficou em R$ 6,5 trilhões em janeiro, mantendo-se estável em relação a dezembro. Esse resultado se deve ao aumento de 1,2% na carteira de crédito às pessoas físicas, que chegou a R$ 4 trilhões, e à queda de 1,8% no saldo de crédito às empresas, que ficou em R$ 2,5 trilhões.
Em 12 meses, o crédito do Sistema Financeiro Nacional (SFN) cresceu 11,7%, acelerando em relação ao avanço de 11,5% registrado no mês anterior. O crédito para empresas subiu 10,2%, ante 9,9% em dezembro, enquanto para as famílias houve crescimento de 12,7%, frente aos 12,5% do mês anterior.
O saldo das operações de crédito livre – quando os bancos têm autonomia para definir taxas e condições – somou R$ 3,7 trilhões em janeiro, uma leve queda de 0,5% no mês, mas com crescimento de 11,5% em 12 meses.
O crédito livre para empresas totalizou R$ 1,5 trilhão, com retração mensal de 3,2% e alta de 9,7% no ano. O BC atribui essa redução à queda na carteira de desconto de duplicatas e recebíveis (-15,6%) e à redução nos estoques de capital de giro total (-1,0%), adiantamento de contratos de câmbio (-2,4%), repasses externos (-6,8%) e antecipação de faturas de cartão de crédito (-2,6%).
Já o crédito livre para famílias subiu 1,4% no mês e 12,7% em 12 meses, totalizando R$ 2,2 trilhões. Os destaques foram o crédito pessoal não consignado (+2,6%), o financiamento de veículos (+2,0%), o crédito consignado para beneficiários do INSS (+2,3%) e o cartão de crédito rotativo (+6,7%).
No segmento de crédito direcionado – com regras definidas pelo governo, como para setores imobiliário, rural e infraestrutura –, o saldo atingiu R$ 2,7 trilhões, com alta de 0,9% no mês e de 12,1% no ano.
A inadimplência no crédito total do SFN, considerando atrasos superiores a 90 dias, subiu para 3,2% da carteira em janeiro, um aumento mensal de 0,3 p.p., mas queda de 0,1 p.p. em relação ao mesmo período de 2024.
No crédito livre, a inadimplência também subiu 0,3 p.p. no mês, atingindo 4,4%, enquanto no acumulado de 12 meses houve queda de 0,2 p.p. Para empresas, a taxa ficou em 2,8%, com alta de 0,3 p.p. no mês e redução de 0,5 p.p. no ano. Já para famílias, a inadimplência do crédito livre subiu 0,3 p.p. no mês, mantendo-se estável em 5,5% na comparação anual.
O endividamento das famílias chegou a 48,3% em dezembro, mantendo-se estável no mês, mas com alta de 0,6 p.p. em relação a dezembro de 2023. O comprometimento da renda das famílias aumentou 0,5 p.p. no mês, atingindo 26,8%, maior patamar desde outubro de 2023, interrompendo a tendência de queda iniciada em setembro de 2024. Em 12 meses, o aumento foi de 0,9 p.p.
O saldo do crédito ampliado ao setor não financeiro – que inclui recursos captados no exterior via empréstimos ou emissão de títulos – totalizou R$ 18,5 trilhões em janeiro, equivalente a 155,6% do Produto Interno Bruto (PIB). O valor representa uma queda mensal de 0,8%, resultado da redução de 4,8% nas captações externas, impactadas pela valorização do real em 5,9% no período.
Em 12 meses, o crédito ampliado cresceu 14,4%, impulsionado pelos avanços de 16,5% nos títulos de dívida e de 11,4% nos empréstimos locais.
O crédito ampliado às empresas somou R$ 6,6 trilhões, correspondendo a 55,2% do PIB, com queda de 1,9% no mês, devido à retração de 4,4% nos empréstimos externos e de 2,0% no crédito do SFN. Já o crédito ampliado às famílias atingiu R$ 4,3 trilhões (36,3% do PIB), com alta de 1,1% no mês e de 12,6% em 12 meses, impulsionado pelos empréstimos do SFN.
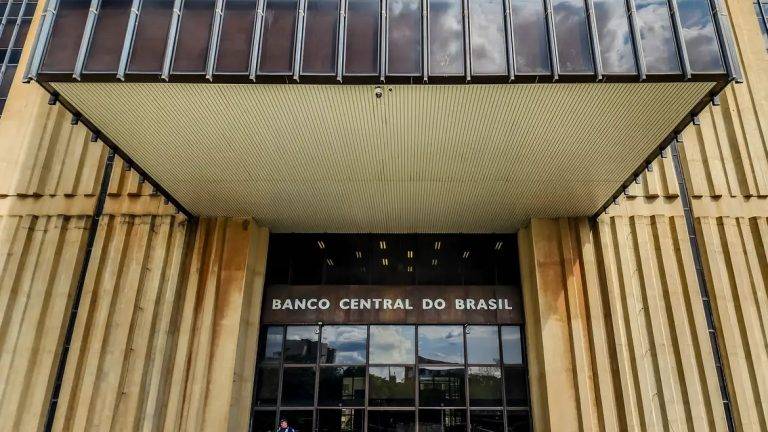
Foto: Rafa Neddermeyer/Agência Brasil