


O Comitê de Política Monetária (Copom) do Banco Central (BC) se reúne nesta quarta-feira (7) para decidir o novo patamar da taxa básica de juros, a Selic, em um contexto de pressão inflacionária causada principalmente pelos preços de alimentos e energia. Apesar da persistência da inflação, o cenário de desaceleração econômica global sugere que essa elevação poderá ser a última antes de uma possível pausa no ciclo de alta dos juros.
Caso confirmado, o aumento desta semana representará a sexta elevação consecutiva da Selic. Conforme as projeções mais recentes do boletim Focus — pesquisa semanal realizada pelo BC junto a analistas de mercado —, espera-se um aumento de 0,5 ponto percentual, o que levaria a taxa de 14,25% para 14,75% ao ano.
Na ata da última reunião, ocorrida em março, o Copom já havia sinalizado uma elevação de menor intensidade, após três aumentos consecutivos de 1 ponto percentual cada. No entanto, o colegiado não antecipou quais seriam os próximos passos depois da reunião de maio. Apenas destacou que a economia brasileira permanecia aquecida e alertou sobre as incertezas internacionais decorrentes da política comercial dos Estados Unidos.
A decisão do Copom será anunciada no final do dia. Vale lembrar que, após manter a Selic em 10,5% entre junho e agosto do ano passado, o BC iniciou um novo ciclo de altas em setembro, promovendo inicialmente um aumento de 0,25 ponto percentual, seguido por elevações de 0,5 e três de 1 ponto percentual.
Na ata da reunião de março, o comitê enfatizou a necessidade de “parcimônia” diante de possíveis sinais de desaceleração da economia e alertou que a desancoragem das expectativas de inflação justifica a manutenção de juros elevados por um período prolongado. Segundo o BC, apesar de haver alguns sinais de moderação no crescimento econômico, o ambiente inflacionário de curto prazo continua desafiador.
O boletim Focus mais recente reforça essa avaliação. A projeção para o Índice Nacional de Preços ao Consumidor Amplo (IPCA), considerado o principal indicador oficial de inflação do país, é de 5,53% para 2025, uma leve melhora em relação aos 5,65% estimados quatro semanas atrás. Mesmo assim, essa taxa ainda ultrapassa o teto da meta contínua de inflação definida pelo Conselho Monetário Nacional (CMN), que é de 3% para este ano, com um intervalo de tolerância que permite variação até 4,5%.
A Selic desempenha um papel central na economia brasileira. Ela serve como referência para as taxas de juros de diversos produtos financeiros, inclusive os títulos públicos emitidos pelo Tesouro Nacional no Sistema Especial de Liquidação e Custódia (Selic). Mais importante, é o principal instrumento utilizado pelo Banco Central para controlar a inflação.
Quando o Copom eleva a taxa básica de juros, o objetivo é conter o excesso de demanda na economia, o que ajuda a frear a alta de preços. Juros mais altos tornam o crédito mais caro, desestimulam o consumo e incentivam a poupança. No entanto, esse mecanismo também pode restringir o crescimento econômico. Além da Selic, os bancos levam em conta outros fatores ao definir as taxas de juros cobradas de seus clientes, como o risco de inadimplência, as margens de lucro e os custos administrativos.
Por outro lado, quando o Copom opta por reduzir a Selic, o crédito tende a ficar mais barato. Isso estimula o consumo e a produção, impulsionando a atividade econômica, mas pode diminuir o controle sobre a inflação.
As reuniões do Copom ocorrem a cada 45 dias. No primeiro dia do encontro, são apresentadas análises detalhadas sobre o comportamento recente e as perspectivas futuras das economias brasileira e internacional, bem como do mercado financeiro. No segundo dia, os diretores do BC discutem as opções disponíveis e tomam a decisão sobre a Selic.
Desde este mês, o Banco Central adota um novo sistema de metas contínuas para a inflação. A meta central permanece em 3%, com uma faixa de tolerância de 1,5 ponto percentual para cima ou para baixo — ou seja, entre 1,5% e 4,5%. A principal mudança é que, agora, a meta será verificada mensalmente com base na inflação acumulada em 12 meses, em vez de considerar apenas o índice fechado de dezembro de cada ano.
Assim, por exemplo, em maio de 2025 será avaliada a inflação acumulada desde junho de 2024. No mês seguinte, a análise se concentrará no período iniciado em julho de 2024, e assim por diante. Esse modelo permite um acompanhamento mais dinâmico do cumprimento da meta.
No último Relatório de Inflação, divulgado em março, o Banco Central manteve sua previsão de que o IPCA encerrará 2025 em 5,1%. No entanto, essa projeção poderá ser revisada dependendo do comportamento do câmbio e da trajetória da inflação nos próximos meses. O próximo relatório está previsto para o final de junho.
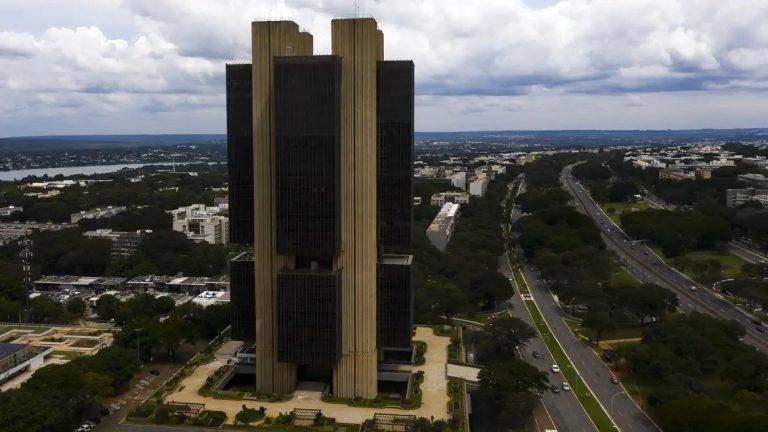
Foto: Marcello Casal Jr / Agência Brasil