


Por Marco Aurelio Carone
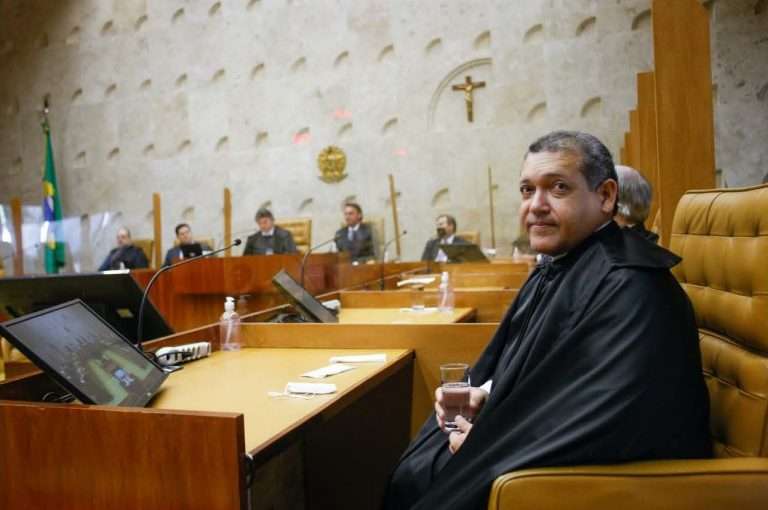
O Ministro Nunes Marques, do Supremo Tribunal Federal (STF), autorizou o governo de Minas Gerais a tomar as providências necessárias à formalização do pedido de adesão ao Regimento de Recuperação Fiscal (RFF) junto ao Ministério da Economia, independente de autorização legislativa.
Tal decisão desrespeita a autonomia e competência do Poder Legislativo do Estado de Minas Gerais, em decidir matérias de sua competência exclusiva. O ministro chegou ao ponto de afirmar em sua sentença que ocorrera “omissão da Assembleia Legislativa em apreciar projeto de lei”.
Será que o ministro também entende que dentro das regras regimentais do STF, quando ele pede vistas para melhor formar sua opinião, estaria sendo omisso? Realmente é um precedente perigosíssimo o aberto com a decisão do ministro Nunes Marques.
Nunes Marques entrou em questões fiscais, com simplicidade e rasa análise, como se o seu papel fosse o de defender a Complementar 159/2017 ao afirmar que “o Regime de Recuperação Fiscal instituído pela Lei Complementar 159/2017 foi pensado para fomentar o ajuste estrutural das contas públicas e a sustentabilidade econômico-financeira dos entes subnacionais”.
Esquecendo-se que a casa legislativa mineira já havia aprovado uma Lei como alternativa ao Regime de Recuperação Fiscal afirmou: “Parece haver verdadeira falta de vontade e motivação política, bem como de harmonia em prol do bem comum e da concretização dos direitos básicos da coletividade, enquanto os bloqueios políticos e institucionais se traduzem em barreiras à efetividade dos direitos e garantias fundamentais”.
A incoerência da decisão do ministro é tão fragrante que afirma: “não compete ao Supremo determinar o deferimento do pedido de adesão, pois se trata de atribuição legalmente conferida ao Ministério da Economia”.
Ou seja, ele reconhece a competência “legal” de um ministério, e desconhece a competência “constitucional” do Poder do Legislativo de Minas Gerais.
O ministro também ignorou o parecer do Procurador-Geral da Fazenda Nacional, que citou os princípios da separação dos poderes e da legalidade, afirmando a impossibilidade de vinculação do Estado ao RRF “sem autorização legal”. Complementando que a manifestação do órgão técnico, no sentido de que a adesão ao Regime importa obrigações fiscais e compromissos que, sendo impostos ao Estado inteiro, com abrangência de todos os poderes e órgãos autônomos, “não podem ser criados sem autorização legal”. E que os refinanciamentos, no sentido financeiro, seriam equiparados a operações de crédito. Argumentou simbolizar a atuação do Legislativo, na forma republicana de Estado, o elemento volitivo do Estado, de modo a afastar a possibilidade de vinculação do ente federado ao regime sem autorização em lei.
E do Advogado-Geral da União, aludindo o art. 2º da Lei Complementar n. 159/2017, ao afirmar que o Plano de Recuperação Fiscal é formado por leis ou atos normativos do Estado que deseje aderir ao RRF, dos quais deverão decorrer medidas aptas a limitar autonomia financeira, orçamentária e administrativa de todos os Poderes do ente federativo.
Destacou a ausência de interesse legislativo do Estado em sujeitar-se, até o momento, às exigências impostas pela Lei Complementar n. 159/2017. Alegou que o exercício da jurisdição constitucional não pode ultrapassar a supremacia da vontade popular, sob pena de violação ao regime democrático e à separação dos poderes. Entendendo como não atendidos os requisitos autorizadores da concessão da cautelar.
A decisão é monocrática e ainda será julgada pela Corte.